JavaScriptが無効になっています。
このWebサイトの全ての機能を利用するためにはJavaScriptを有効にする必要があります。
- Science Report
- サイエンス リポート
AI需要は半導体市場をどう変えるのか「スーパーサイクル」を読み解く
- 文/伊藤 元昭
- 2026.11.11
人工知能(AI)の進化・利用拡大が急加速している。AI開発をリードするフロンティアラボやクラウドサービスを提供するハイパースケーラー各社は、AI関連処理を実行するデータセンターの新設・増強に向けて国家予算クラスの巨額設備投資を実施するようになった。コンサルティングファームである英国のPwCは、世界のデータセンター関連の年間設備投資は2026年には約8000億米ドルに達し、2050年には1兆8000億米ドルにまで増加する可能性があると予測している。
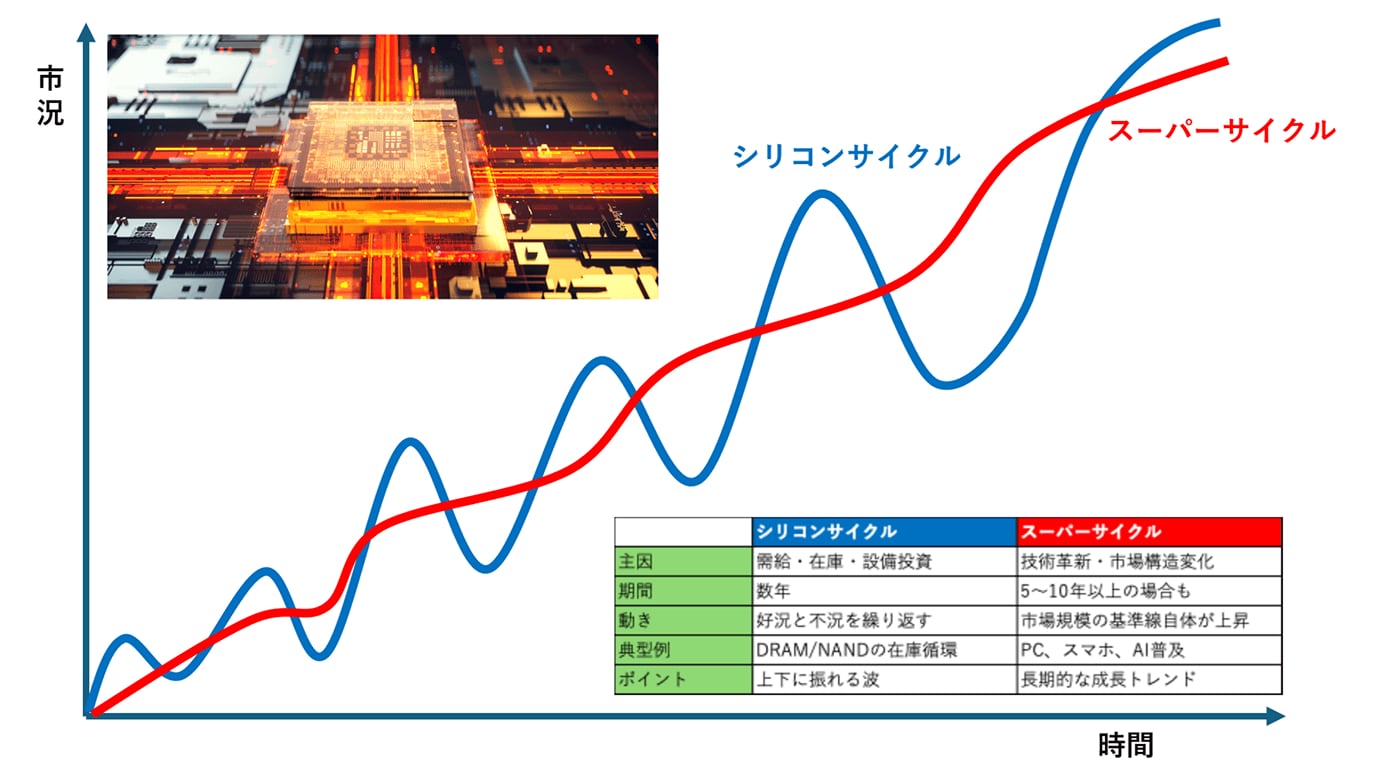
- [図1]AIデータセンター需要の急増で、新市場の急成長による半導体需要拡大トレンド「スーパーサイクル」に注目が集まっている
- 図の曲線はイメージ。スーパーサイクルはシリコンサイクルに重畳される。
- 作成:伊藤元昭
- 写真:AdobeStock
こうした状況を背景に、半導体業界では、「スーパーサイクル」と呼ばれる市場の需給トレンドに関する言葉が頻繁に語られるようになった(図1)。現時点で、スーパーサイクルという言葉は、半導体の好景気が継続し、絶え間なく安定成長し続けるといった文脈の中で語られる場合が多い。ただし、その言葉のスーパーサイクル自体の定義を鑑みれば、一概にそうとは言い切れないと言える。半導体市場の需給トレンドを見通す際に考慮すべき観点や価値観、状況変化の軸を、これまでとは違った観点から捉えた方が良さそう、といった見方の方が正しそうだ。
スーパーサイクルについて正しく知るためには、前提として、これまでの半導体市場の好不況循環である「シリコンサイクル」に対する正しい理解が欠かせない。ここでは、まずシリコンサイクルについて、その循環が生まれた背景と半導体業界に与えてきた影響をまとめ、現在注目されているスーパーサイクルがシリコンサイクルと、どのような違いがあるのか明確化する。加えて、極めて巨額の需要が生まれる中で、将来の半導体市場の動きを考えていく上で、どのような視点を持った方が良さそうなのか紹介したい。
半導体ビジネスを翻弄してきた「シリコンサイクル」、なぜ生じるのか
1959年に集積回路(IC)が発明されて以来、目覚ましい成長を遂げてきた半導体産業だが、その歴史をビジネス目線で見ると、常に好不況の循環に悩まされ続けてきた歴史であった。半導体市場で数年置きに繰り返されるシリコンサイクルの影響によって、半導体サプライチェーン上のあらゆる企業が、不安定・不確実な経営環境の中での高リスクな投資判断を迫られてきた。
一般にシリコンサイクルは、以下のような状況変化の推移によって生じる(図2)。まず、半導体の需要増により「好況」になったとしよう。すると、需要に見合った量の製品を提供するために「投資増」が始まる。ところが、半導体応用機器の需要には変動要因があるため、需要減の局面になれば「供給過剰」になり、価格低下と工場稼働率の低下が起きて「不況」に陥る。すると半導体メーカー各社は、需要減に対応するため「投資抑制」に踏み切る。こうした状況のまま、低価格を背景にした応用拡大が起きたり、応用市場が好転したりして需要増になれば、半導体は「供給不足」になって価格上昇が起きる。そして半導体業界目線で需給状況を見れば「好況」となり、振り出しに戻る。
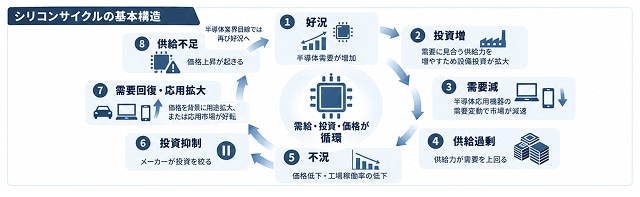
- [図2]半導体の市況循環である「シリコンサイクル」の基本構造
- 作成:伊藤元昭(Googleの生成AI「Gemini」を利用)
こうした需給変動が、おおむね3~5年程度の周期で繰り返されるというのが、よく言われるシリコンサイクルの姿である。ただし、実際には周期も需給の振れ幅も一定にはならない。これは、後述するスーパーサイクルに類した変動が、シリコンサイクルに重畳されて、周期と振れ幅を変えてきたからだ。さらに、プロセッサなどのロジックチップよりも、DRAMやNANDフラッシュなどメモリーの方が、シリコンサイクルによる好不況の振れ幅が大きい傾向がある。仕様の標準化が進み、製品の差別化が相対的に小さく、需給バランスが価格に直接反映されやすいためだ。
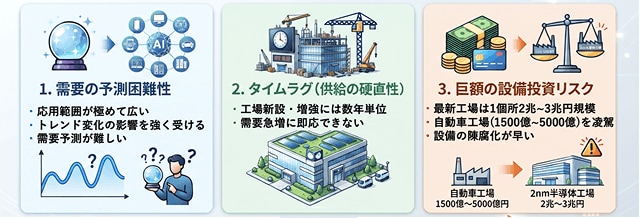
シリコンサイクルが生じる背景には、半導体ビジネスが抱えている構造的特性がある(図3)。
そもそも半導体は、応用の広さが逆に仇となって、需要の予測が難しい。加えて、半導体技術の進歩は著しく、製造設備の陳腐化が急速に進み、継続的な設備の新設・改修が不可欠である。しかも需要増に対応するための、工場の新設・増強には数年単位の時間が必要だ。需要が急増しても、すぐには供給を増やせない。新工場や増産設備が立ち上がるころには需要の伸びが鈍化し、今度は供給過剰となって価格が下落してしまうといったことがあるのだ。
- [図3]「シリコンサイクル」が生まれる背景にある半導体業界固有の特徴
- 作成:伊藤元昭(Googleの生成AI「Gemini」を利用)
さらに工場の新設・増強には、他の産業に比べて突出して巨額な投資が必要になる。一般に、半導体の製造技術が進歩すれば、設備投資額は確実に増大していく。例えば、最新の2nm世代の工場を建設するためには、導入する製造装置なども含めると、1工場当たり2兆〜3兆円規模の投資が必要になる。巨大産業の大型工場の代表例と言える自動車工場の新設に要する投資は1500億〜5000億円。抜本的改修サイクルも10〜15年とされている。半導体ビジネスが、他産業とは異なる事業特性を持つことがわかる。
「スーパーサイクル」が生まれる要因と需要変動のメカニズムの変化
一方、現在注目されているスーパーサイクルとは何か。簡単に定義をまとめれば、通常のシリコンサイクルよりも長期的で振り幅も大きな、構造的な需要変動のことを指す。最長でも数年の短期の需給調整や景気回復ではなく、新しい巨大市場が登場する、応用システムへの半導体搭載量そのものが増える、社会インフラとして半導体需要が拡大するといった応用市場の構造変化によって、半導体需要の基準線自体が上昇する現象によって生まれる需給バランスの変化である。ただし、スーパーサイクルは未知の新市場の創出によって生まれるため、その周期と振れ幅は不透明だ。
最も重要なことは、スーパーサイクルになってもシリコンサイクルがなくなるわけではないことである。スーパーサイクルの変動に、シリコンサイクルの変動が重ね合わされて実際の需給変動が生まれる。例えばAI需要によって半導体市場が長期的に成長していても、その途中では、AI投資の急増、HBM(High Bandwidth Memory)不足、増産、一時的な供給過剰、在庫調整という小さなシリコンサイクルが発生する。
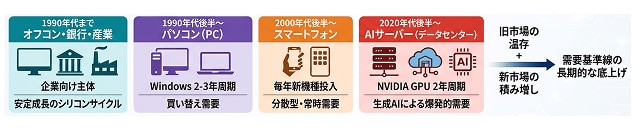
半導体市場の需給状況に大きな影響を及ぼす主軸となる応用は、変わり続けてきた(図4)。1990年代までは銀行などが導入するメインフレームが主軸であったが、1990年代後半からはパソコンに、2000年代後半にはスマートフォンに変わった。そして、2020年代後半に、データセンターに導入するAIサーバーが、技術と数量の両面で需要の中心になった。そして、こうした主軸交代が起きるたびに、スーパーサイクルによる通常シリコンサイクルとは異なるタイプの大きな需給変動が発生した。
- [図4]過去に「スーパーサイクル」を生み出してきた需要を牽引する主軸の半導体応用の交代
- 作成:伊藤元昭(Googleの生成AI「Gemini」を利用)
スーパーサイクルの通常シリコンサイクルに対する最大の違いは、旧市場向けの需要をほぼ温存しながら新市場分の需要が積み増される点と、需要変動のメカニズムが変わることだ。
例えば、スマートフォンが市場投入されるようになったからと言って、パソコンの需要がなくなるわけではない。このため、過去のスーパーサイクルは、ほぼ上振れする方向へと需要が変動してきた。
また、スーパーサイクルでは、シリコンサイクルに影響を及ぼす需要の牽引役企業と変動周期が変わることに注意が必要だ。パソコンが主軸であった時代には、米国MicrosoftのOS 「Windows」に大きなバージョンアップがある2〜3年周期で需要が大きく動き、求められる半導体の仕様とPC 1台当たりの搭載量の変化が決まり、買い替え需要によるシリコンサイクルを生み出していた。これがスマートフォン主軸になると、新OSや大きな仕様変更を伴う端末が毎年投入されたため、その都度新たな需要が生まれるようになった。スマートフォンでは、仕様や搭載量を決める企業が比較的分散していた点が特徴だった。
そして、AI用のサーバーが主軸になって、米国のNVIDIAをはじめとするAI半導体ベンダー各社の製品投入タイミングに合わせて需要が大きく動くようになった。こうした変化を背景に、スーパーサイクルに関する話題を耳にするようになった。その背景には、パソコンからスマートフォンへの交代といった従来のスーパーサイクルに比べて、AI需要、特に生成AIの進化・利用拡大に伴う需要増の幅が桁違いに大きく、さらに継続的であると見られているからだ。
AI起因のスーパーサイクルで、半導体産業の需給構造が変わるのか
これまで半導体産業における関連各社が好業績を上げるためには、シリコンサイクルという波をいかに乗りこなし、より有利なタイミングで適切な内容・量の開発・設備投資ができるかという点が極めて重要だった。乗りこなせずに半導体ビジネスから退場してきた企業は数多くある。
現在、先端半導体チップを製造できる半導体メーカーは数社に限定されている。このため、設備投資するタイミングでは、数兆円の投資が必要な工場を複数箇所建設することになる。このため、シリコンサイクルを上手く乗りこなせないと、企業規模を問わず経営に大きな影響が及ぶ可能性がある。また、半導体メーカーだけが投資を先走ったとしても、製造装置・材料といったサプライチェーン全体が足並みを揃えて対応しないと機能しない。このため、目先で需要増に直面したとしても、すぐに投資の前倒しや積み増しに踏み切ることにはならない。需要の主軸交代が見られた過去のスーパーサイクルが起きた後にも、不況の局面が必ず訪れていたからだ。半導体関連企業各社は、AIに起因するスーパーサイクルによる需要増の確度と上振れ幅を見定め、リスク管理手法を正確に洞察し、投資戦略を策定・実施することに注力している。
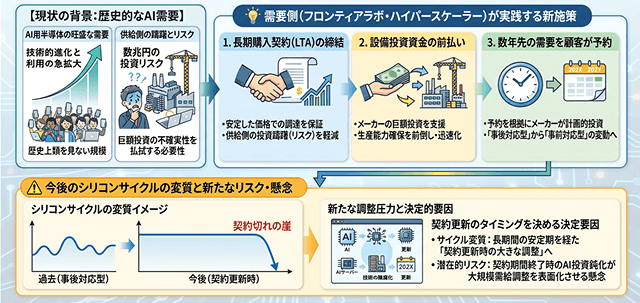
ただし、AI用半導体の旺盛な需要は、過去に例を見ない規模となっている。このため、半導体の供給側の躊躇を、需要側が払拭しようとする動きが出てきている(図5)。
これまでAI関連サービスを含むソフトウェアビジネスは、人材や技術力が競争力の源泉となる産業だった。ところが現在のAIサービスビジネスは、演算能力の確保がサービスの質と量を左右するようになり、従来よりも資本集約的な産業へと変化している。AIフロンティアラボやハイパースケーラーにとって、GPUやメモリーは、AIサービスを生み出す大前提となる「生産設備」となっているのだ。半導体の確保が事業競争力に直結する状況となっている。確保できなければAIサービスそのものを提供できないと考えるようになった。
- [図5]AI用半導体の需給逼迫を背景に、チップの使い手が市況の安定化策を実践し始めた
- 作成:伊藤元昭(Googleの生成AI「Gemini」を利用)
その結果、AI用半導体では、「半導体価格の急騰」と、安定した価格での「長期購入契約(LTA)の締結」、半導体ユーザーによる「設備投資資金の前払い」といった、これまでのスーパーサイクルの中では見られなかった需要主導で需給を安定させるメカニズムが働き始めた。そして、シリコンサイクルも、需要が増えて、価格が上がれば、増産するという「事後対応型の変動」から、数年先の需要を顧客が予約し、その予約を根拠にメーカーが巨額投資する「事前対応型の変動」へと変わる兆しが見えてきている。
その一方で、シリコンサイクルが、直近の需給バランスではなく予約や契約サイクルを含むものへ変わる可能性が出てきていることで、新たな懸念も浮上してきている。長期契約には、サイクルを安定化させる効果があるが、需給調整が完全に消えるわけではない。例えば、契約期間終了となった瞬間にAI投資が鈍化すると、需要調整が一気に表面化する可能性があるからだ。今後のシリコンサイクルは、小さな上下変動から、長い安定期間を経た後に訪れる契約更新時の大きな調整へと変わる可能性がある。
実際、契約更新が、どのような形でなされるかは、AIの技術的進化と、それに伴って求められる半導体の量的・質的な変化、さらにはAIサーバーの耐用年数によって決まることになるのではないか。
- Writer
-
伊藤 元昭(いとう もとあき)
-
株式会社エンライト 代表
富士通の技術者として3年間の半導体開発、日経マイクロデバイスや日経エレクトロニクス、日経BP半導体リサーチなどの記者・デスク・編集長として12年間のジャーナリスト活動、日経BP社と三菱商事の合弁シンクタンクであるテクノアソシエーツのコンサルタントとして6年間のメーカー事業支援活動、日経BP社 技術情報グループの広告部門の広告プロデューサとして4年間のマーケティング支援活動を経験。
2014年に独立して株式会社エンライトを設立した。同社では、技術の価値を、狙った相手に、的確に伝えるための方法を考え、実践する技術マーケティングに特化した支援サービスを、技術系企業を中心に提供している。
- URL: http://www.enlight-inc.co.jp/
新着記事
よく読まれている記事
Loading...- SHARE!
-
-
-