JavaScriptが無効になっています。
このWebサイトの全ての機能を利用するためにはJavaScriptを有効にする必要があります。
- Science Report
- サイエンス リポート
パワー半導体で日本が勝つために採るべきソリューションとは
- 文/津田 建二
- 2026.10.07
日本はパワー半導体が強いと言われている。確かにパワー半導体の売上額ランキングを見ると世界のトップ10に4社も入っている。しかし、それだけで強いと言えるだろうか。例えば、日本のパワー半導体メーカー上位3社、4社が束になっても、トップの欧州メーカー1社にかなわない。この差は何に起因するのだろうか。パワー半導体が何に使われるのか、その応用を考えてみると、その違いが見えてくる。トップメーカーは応用をしっかり意識して、利益を確保しながら、顧客を説得してビジネスを獲得している。
パワー半導体は日本がリードするためのカギとなるデバイスだとよく言われる。確かに、日本のお家芸と言えるほどランキング上位に食い込むパワー半導体企業は多い。半導体デバイスの市場調査会社の一つであるフランスのYole Groupによると、2025年におけるパワー半導体の売上額トップ20社ランキングでは(図1)、1位がドイツのInfineon Technologies(Infineon)、2位・アメリカのonsemi、3位・スイスのSTMicroelectronics(ST)の後に、4位・三菱電機、5位・富士電機、6位・東芝、そして、8位にロームが来ている。
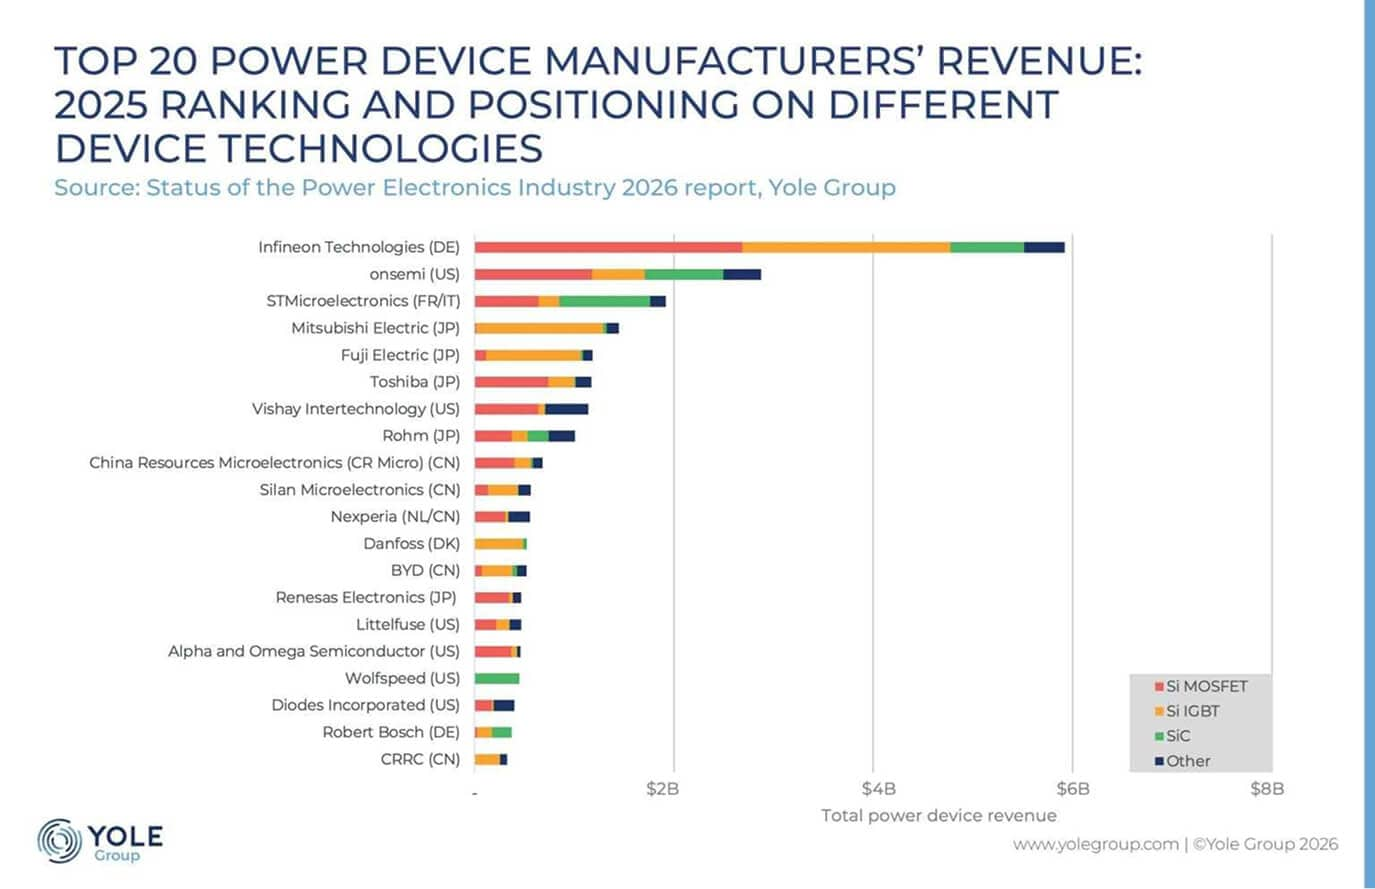
- [図1]2025年の世界パワー半導体企業ランキング
- 出典:Yole Group
- https://www.yolegroup.com/press-release/power-electronics-at-a-turning-point/
Yoleによれば2025年のパワー半導体市場は294億ドルで、1位のInfineonの売上額が60億ドル弱であり、4位の三菱電機の売上額は2313億円(約14.5億ドル)であることからInfineonの4分の1である。1位と2位の差も大きい。
日本企業が勝つための思想
では、どうすればパワー半導体で売上額1位の企業に近づけるだろうか。その前の2位のonsemiや3位のSTに勝つためには何をどうすべきか。ノーベル賞受賞者で名古屋大学未来材料・システム研究所未来エレクトロニクス集積研究センター長の天野浩教授(図2)は、「人間でいえばパワー半導体は手足に相当するから、頭脳(マイクロコントローラ(マイコン)やCPU)も一緒に開発すべき」と2023年の日独オクトーバー技術交流会(通称オクトーバーテック)で述べている。つまり、パワー半導体だけではあくまでも部品にすぎないため、システムとして考えるべきだと説明を加えた。
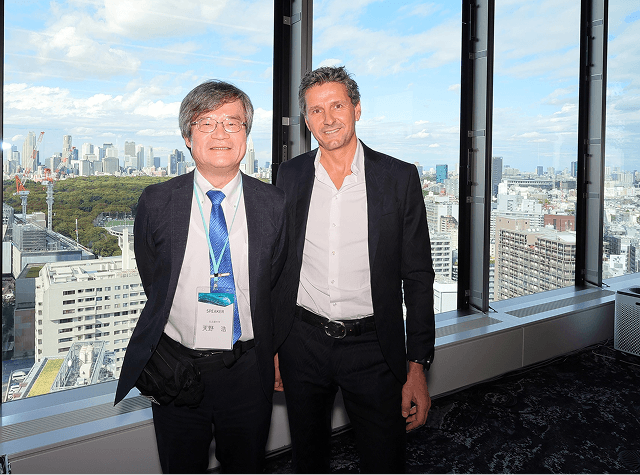
- [図2]オクトーバーテック・ジャパン2023での基調講演者
- 名古屋大学の天野浩教授(左)、InfineonのAndreas Urschitz CMO(右)
- 撮影:津田建二
実際、パワー半導体の使われ方を見る限り、インバータやモータドライバなどでは、図3のようなシグナルチェーンを構成している。
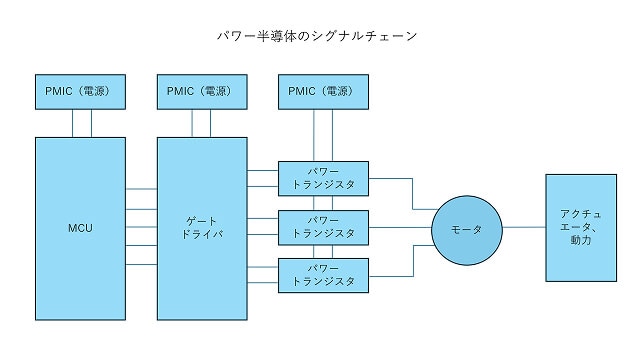
- [図3]パワー半導体のシグナルチェーンの例
- 作成:津田建二
なぜ、このようなシグナルチェーンが求められるのだろうか。この答えを説明するために、パワー半導体の特性を簡単に紹介しよう。パワー半導体は数A(アンペア)から数千Aもの電流を流したり止めたりするトランジスタである。いわばスイッチの役割を果たしている。この電流を止めたり流したりするのは、入力のゲートと呼ばれる端子に電圧を加えるか加えないかによって制御する。それもゲートに加える電圧がゼロでは、ほとんど流れない。ゲート電圧を少しずつ上げていくと、ある電圧(しきい電圧)から急に電流が流れ出す。入力のゲートは、いわば水道の蛇口に相当する。蛇口を閉めると水は止まり、少しずつ緩めると水が流れ出す。
大電流を制御するのは、入力のゲート電圧を加えるか、否かである。デジタル制御だと0(流れない)か1(流れる)だから、加える電圧は一定である。アナログ制御だと流す電流は、ゲート電圧を変えることで変わる。そのゲート電圧を調整してパワー半導体に流す電流を制御するチップがドライバと呼ばれるICである。図3のドライバに1あるいは0を加えて、パワー半導体に電流を流す、流さない、というデジタル制御する場合は、マイコンやデジタルロジック回路からデジタル信号をドライバに送る。
つまり、マイコンやロジックから指示を出しゲートドライバに、その指示(信号)を送り、パワー半導体を駆動するというシグナルチェーンがデジタル制御では使われる。しかも、マイコンはプログラムして自分のシステムに合うようにカスタマイズする必要はあるが、安価だ。また数十A~数百Aの大電流を制御するには、それほど高速には動作できない。kHz(キロヘルツ)あるいはせいぜいMHz(メガヘルツ)動作である。
パワー半導体の顧客のシステムが、このようなシグナルチェーンを構成するなら、ドライバやマイコンを持っている企業なら、パワーシステムに必要な半導体商品をワンストップで顧客にセットで納入できる。つまりビジネス上有利になる。さもなければ、顧客はパワー半導体を一つのメーカーから仕入れ、ドライバやマイコンは別のメーカーから購入しなければならない。
半導体企業もシステムを知り製品価値を高める
それだけではない。顧客が設計するシステムや、その手前のサブシステムを半導体側と一緒になって開発することができる。半導体メーカーが顧客のシステム作りに協力できるなら、顧客にとってもシステム構築が早まる上にコスト的にも有利になる。
逆に半導体メーカーにとっても有利になる。仮に従来の半導体が300円したとする。これよりも新製品は、顧客のサブシステム基板に必要な回路を集積しているため、少し値を上げ400円とする。顧客が新製品を高いとして値下げを要求しても、多くの欧米企業は値下げしない。従来チップが300円でも、周辺回路が必要となり、結果的にサブシステムの原価が1000円になるのに対し、新製品を使うことで、サブシステムが800円で済むのであれば、400円の新製品チップでも安くなるからだ。
顧客のサブシステムは、小型になる上に、高集積の新製品を使うことで回路が簡素化され実装の手間が減りトータルコストは安くなる。つまり、半導体メーカー側が顧客のシステムやサブシステムを理解して、新製品の価値を説明できるなら、顧客は新製品の価値を理解でき、その価格を認めるようになる。
1位のInfineonを欧州で取材した時、実は上記のような話を聞いた。また、Infineonに限らず、欧米の半導体メーカーは新製品を売り込む場合、価格交渉で値段を下げないことが多い。相手のシステムのコストが下がり、しかも性能が高まることを説得できるからだ。そのためには半導体メーカーは、顧客のシステムを理解する能力が求められる。
技術のトランスレータも活躍
Infineonを別の案件で取材した時、「僕は技術のトランスレータ(翻訳者)です」と言い切るエンジニアにお会いした。年齢が50代の彼は、アナログもデジタルも知り尽くし、ハードもソフトもわかるエンジニアである。彼は顧客のもとへ行き、顧客が考える将来のシステムを一緒に議論する。工場の若いエンジニアは深い専門知識を持つが、その範囲は狭く、例えばデジタルしかわからない、半導体製造プロセスしかわからない、ということが多い。このため顧客と工場のエンジニアとの翻訳が必要なのだ。さもなければ顧客の要求を正確に理解できない。
翻って日本の半導体メーカーを見たとき、50代のエンジニアの幅広い専門知識を持つ人材を、もっと有効活用すれば、企業はビジネスでも勝てるようになる。日本は技術では勝つがビジネスで負ける、とよく言われるが、実は顧客のシステム技術を理解していないからビジネスで負けるのではないだろうか。少なくとも技術のトランスレータと呼ばれる人材を有効活用している企業を、ほとんど見かけない。顧客から新製品の価格が高いと言われれば、そのまま価格を下げる営業が多い、と言われている。
SiC、GaNなどの化合物半導体も徐々に回復
昨年は、中国の景気後退、バブル経済の破綻などの影響で、パワー半導体やEV(電気自動車)の売れ行きが不振だった。特に中国に工場を持ち、中国の現地企業と競争した外国企業の打撃が大きかった。しかし、中国との距離を取っていた北欧の自動車メーカーは、それほどきつい打撃を受けず、EVに積極的に投資している。
パワー半導体は、大市場となるはずのEVで昨年失速したが、今年に入り在庫が減少し、需要は少しずつ回復し始めている。それもSiCやGaNのような新しい化合物半導体が少しずつ回復してきている。
これまではGaNパワー半導体は、スマートフォンの電源アダプタや充電器などに使われてきた。効率がSiやSiCよりも高いため、アダプタや充電器を小型にできるというメリットがある。このため、SiCしか手掛けてこなかったパワー半導体メーカーの多くがGaNも手掛けるようになってきた。
最近、フィジカルAIブームによりロボットが登場しているが、そのロボットアームの肘の部分のモータ駆動回路基板にGaN半導体が使われるようになってきた(図4)。少しでも小型にするためだ。効率の良いGaN半導体は、放熱フィン不要でアームを動かすモータを駆動するために使われている。
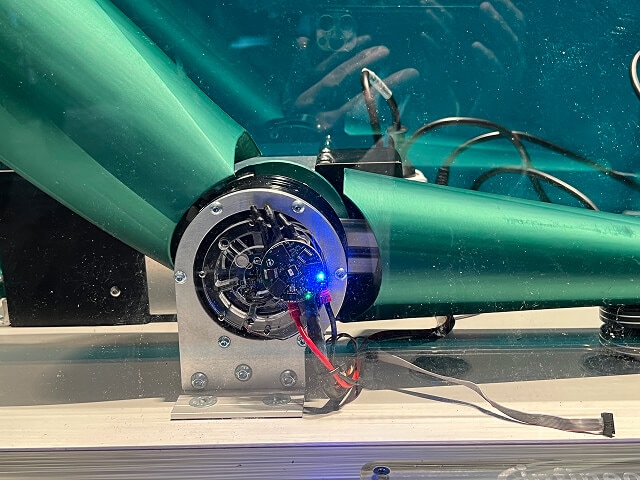
- [図4]ロボットアームの次世代駆動回路
- 500円玉程度の小型基板で実現し放熱フィン不要
- 撮影:津田建二
SiCは中国で生産できるようになり、中国内の市場競争で海外勢は安価なコストに勝てず敗退した。特にEV向けにSiCを開発する競争は中国内で激化し、在庫がたまったことで海外にも販売するようになってきている。ただし、安売りするため、図1の販売額ランキングで見る限り中国勢のSiC売上は、それほど多くない。
SiC半導体が地政学上の影響を受けるようになり、STは中国内向けの事業では中国内のサプライチェーンを使って結晶から半導体チップ、アセンブリ、出荷まで一貫して作りこむ戦略を採り始めた。さらに、欧州や米国、アジア向けにはイタリア工場で結晶を作り、ウェーハプロセスからアセンブリの後工程まで非中国で作るという戦略を進めている。
データセンターの電源は800Vと高電圧
SiCは、これまでEV向けに注目されてきたが、これを再生可能エネルギーやAIデータセンターに使おうとする動きも出ている。以前にもお伝えしたように参考資料1、ソーラーシステムや風力などの再生可能エネルギー発電における、数万ボルトのパワーグリッド(電力網)に載せるためのDC-AC変換やAC-AC変換などへのSiC使用が期待されている。
最近は、AIデータセンターの電力ロスを少しでも減らすため、データセンター外部の数万ボルト電力網から商用交流電圧100V〜240Vに落とすのではなく、もっと高い直流800Vまでにとどめ、データセンター内をコンピュータラックまで送るという方法が提案されている。環境にやさしいエネルギーに敏感な欧州の半導体メーカーが先頭になってシステムを作り提案している。
電力は、電圧×電流で表されるが、電流を増やすと配線を太くしなければならず、重くなるばかりか、表皮効果で金属表面しか流れないため、細い線を多数重ねることになり、コストがかかる。磁界による損失も増える。このため大電力を伝送するには電圧を上げている。同様にデータセンターの電圧を直流800Vに上げ、サーバの近くまで送電し、サーバ内で800Vから50V前後まで落とす。さらに回路基板で12V、あるいは5Vに落とす方法が提案されている。
CPUやGPUなどのプロセッサは、1.2Vに電圧を落とし大電流を流すことで高集積化による消費電力に対処している。1個のトランジスタを動作させるために必要最小限の電圧が求められるからだ。例えば非常に単純な計算だが、100億トランジスタを集積しているICでは、その100分の1の1億トランジスタが仮に1μA(マイクロアンペア)で動作しているとすると、消費電流は100A流れ、消費電力は120Wにもなる。このため、CPUやGPUを動作させる場合には、できるだけ電源をCPUなどのそばに置くことが鉄則である。そのような電源をPOL(Point of Load)と呼ぶ。
日本にもマイコンを開発するパワーエレクトロニクス企業が
このようなシステムを理解し、それに向けた半導体を提案することで顧客を取り込むために、パワーエレクトロニクス企業のサンケン電気が、パワー半導体からマイコンまでを扱おうとしている。「続編:2026年日本の半導体工場の最新事情」参考資料2でも少し触れているように、同社は長年パワー半導体を生産してきたが、最近RISC-VコアをCPUに使ったマイコンを開発している。
同社は、このマイコンとドライバICを一つのパッケージに搭載した半導体製品を開発しており、製品名までつけている。このIC製品はパワー半導体に直結できるため、テレビや産業機械、LED照明などの電源を製造する顧客にとっては使いやすい製品となっている。
このようにパワー半導体は高耐圧ドライバICやマイコンなどのデジタル制御ICと共に使われることが多いため、パワーエレクトロニクスに使う半導体製品を核にしたシステム提案は、これからの半導体企業にとって価値を生むソリューションとなりうる。
また、パワー半導体の市場規模は2025年でさえ、290億ドル程度であり、半導体全体の7900億ドルのわずか3.6%にすぎない。パワー半導体だけで競争しても大きな売上額にはならない。むしろ、ドライバICやマイコン、あるいは、センサやアナログなどをセットにして売る方が顧客のシステムに合うことが多い。ただ、むやみに製品を増やすのではなく、顧客の将来システムに向いた製品を自社で開発するか、他社とのパートナーシップを築くか、自社の得意・不得意を見極めて決めるべきであろう。顧客のシステムの価値を上げるという発想でシステムを提案することが、これから真の勝ち組になれるのではないだろうか。
[ 参考資料 ]
- 1. 津田建二、「再生可能エネルギーを推進させる半導体技術」、サイエンスレポート、テレスコープマガジン、(2022.03.04)
- https://www.tel.co.jp/museum/magazine/report/202203_01/
- 2. テレスコープマガジン編集部、「続編:2026年日本の半導体工場の最新事情」、サイエンスレポート、テレスコープマガジン、(2026.04.08)
- https://www.tel.co.jp/museum/magazine/report/202604_02/
- Writer
-
津田 建二(つだ けんじ)
-
国際技術ジャーナリスト、技術アナリスト。
現在、英文・和文のフリー技術ジャーナリスト。
40年以上、半導体産業を取材してきた経験を生かし、ブログ(newsandchips.com)や分析記事で半導体産業にさまざまな提案をしている。セミコンポータル(www.semiconportal.com)編集長を務めながら、マイナビニュースの連載「カーエレクトロニクス」のコラムニストとしても活躍。
半導体デバイスの開発等に従事後、日経マグロウヒル社(現在日経BP社)にて「日経エレクトロニクス」の記者に。その後、「日経マイクロデバイス」、英文誌「Nikkei Electronics Asia」、「Electronic Business Japan」、「Design News Japan」、「Semiconductor International日本版」を相次いで創刊。2007年6月にフリーランスの国際技術ジャーナリストとして独立。著書に「エヌビディア~半導体の覇者が作り出す2040年の世界」(PHP研究所刊)、「半導体ニッポン」(フォレスト出版)、「メガトレンド 半導体2014-2025」(日経BP社刊)、「知らなきゃヤバイ! 半導体、この成長産業を手放すな」、などがある。
- URL: http://newsandchips.com/
新着記事
よく読まれている記事
Loading...- SHARE!
-
-
-